

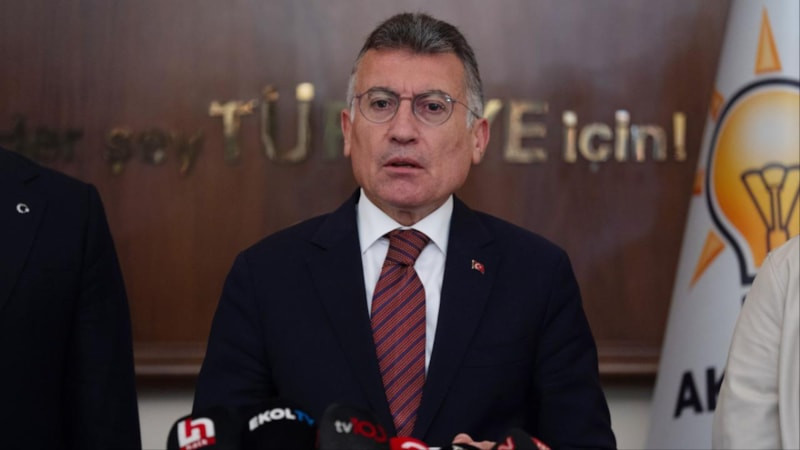
AK Parti milletvekilleri, Grup Başkanı Abdullah Güler başkanlığında fon tasfiyesine yönelik kanun teklifinin çalışmalarını tamamladı.
AK Parti, fonların tasfiyesi ve yatırımcılara yapılacak geri ödemelere ilişkin kanun teklifi 9 maddeden oluşuyor.
Kanun teklifi, bugün TBMM Başkanlığı'na sunuldu.
Teklif, Sermaye Piyasası Kurulunun (SPK) 17 Eylül 2026 tarihli kararlarıyla tasfiyesine karar verilen ve kanunun yürürlüğe girdiği tarihte tasfiyesi tamamlanmamış yatırım fonlarını kapsıyor.
TBMM Başkanlığına sunulan teklifle birlikte 455 bin 578 yatırımcının 1 milyon liraya kadar olan varlıklarının tasfiyesine gidilecek.
ARA ÖDEME TUTARLARI İÇİN KURAL:
Teklife göre yatırımcıların alabileceği ara ödeme tutarı, net yatırım tutarı 1 milyon liranın altındaysa bu tutar kadar, 1 milyon lira ve üzerindeyse en fazla 1 milyon lira olacak.
Dağıtılabilir nakdin ara ödemelerin tamamını karşılamaya yetmemesi halinde mevcut para, her yatırımcının ara ödemeye esas tutarının toplam tutar içindeki payı oranında dağıtılacak.
ANAPARALAR, TÜFE VE Yİ-ÜFE'YE GÖRE GÜNCELLENECEK
Yatırımcının fona koyduğu anapara, TÜFE ve Yİ-ÜFE değişim oranlarının ortalaması esas alınarak tasfiye tarihine kadar enflasyona göre güncellenecek.
FONLARIN MAL VARLIKLARINA KAYYIM
Fonlarla bağlantılı soruşturmalar kapsamında el konulan mal varlıklarına TMSF kayyım olarak atanabilecek. TMSF, dava sonucunu beklemeden bu varlıkları satabilecek veya tasfiye edebilecek.
ZARARDAN FONUN SAHİBİ SORUMLU
Fonun uğradığı zarar, kayıp veya eksik tasfiye bakiyesinden öncelikle fonun kurucusu ve/veya yöneticisi olan portföy yönetim şirketi sorumlu olacak.
Görevden ayrılmış olmak, görev süresinde gerçekleştirilen işlem ve kararlardan doğan sorumluluğu ortadan kaldırmayacak.
NAKİTİ OLMAYAN FONA EFLASYON ENDEKSLEMESİ YAPILAMAYACAK
Nakit oluşmayan fonlarda ara ödeme hesaplamasında enflasyon endekslemesi uygulanmayacak.
Mevzuata aykırı işlemlerle veya şeklen mevzuata uygun olsa bile fonun gerçek menfaatine hizmet etmeyen işlemlerle fondan çıkarılan değerler, hukuka aykırı çıkarılmış sayılacak.

FON SORUŞTURMASINDA 85 TUTUKLU VAR
Fon soruşturması eylül ayının ortasında başladı. İstanbul Cumhuriyet Başsavcılığı tarafından yürütülen soruşturmada, 9 Ekim itibarıyla 85 kişi tutuklu bulunuyor.
Tutuklananlar arasında şirket yöneticileri de var. Soruşturma kapsamında bazı şüphelilerin mal varlıklarına tedbir uygulandı.
Adalet Bakanı Akın Gürlek, haksız kazançların iadesi amacıyla TMSF bünyesinde oluşturulan hesaplara şimdiye kadar 5 kişinin gönüllü iade yaptığını bildirdi.
1 MİLYON LİRAYA KADAR ARA ÖDEME
Tasfiye sürecinde SPK, mutabakatı tamamlanan yatırımcılara nihai ödemeden mahsup edilmek üzere fon başına 1 milyon liraya kadar ara ödeme yapılmasına da karar verdi.
TASFİYESİNE KARAR VERİLEN BAZI YATIRIM FONLARI HAKKINDA KANUN TEKLİF METNİNİN TAMAMI:
AMAÇ VE KAPSAM
MADDE 1- Bu Kanunun amacı; 6/12/2012 tarihli ve 6362 sayılı Sermaye Piyasası Kanununun 128 inci maddesi uyarınca Sermaye Piyasası Kurulunun 17/9/2026 tarihli kararlarıyla tasfiyesine karar verilen ve bu Kanunun yürürlüğe girdiği tarihte tasfiyesi tamamlanmamış yatırım fonlarının adil, şeffaf ve etkin şekilde tasfiyesine, bu fonların mal varlığından hukuka aykırı olarak çıkarılan değerlerin geri kazanılmasına, tasfiye sonucunda eksik kalan tutarların sorumlulardan tahsiline ve geri kazanılan değerlerin fon pay sahiplerine ödenmesine ilişkin usul ve esasları düzenlemektir.
Bu Kanun hükümleri, birinci fıkrada belirtilenler dışındaki diğer yatırım fonları bakımından genel veya sürekli bir tasfiye ve sorumluluk rejimi oluşturmaz.
TANIMLAR
MADDE 2- Bu Kanunun uygulanmasında;
a) Borsa: Borsa İstanbul Anonim Şirketini,
b) Fon: Kurulun 17/9/2026 tarihli kararlarıyla tasfiyesine karar verilen ve bu Kanunun yürürlüğe girdiği tarihte tasfiyesi tamamlanmamış yatırım fonlarından her birini,
c) Geri kazanım hesabı: Bu Kanun kapsamında tahsil ve/veya iade edilen veya Kurulca açılan isteğe bağlı iade hesapları ile genel hisse iade hesaplarına aktarılan tutarların TMSF nezdinde, TMSF'nin kendi mal varlığından ayrı ve her bir fon için ayrı alt hesaplarda izlendiği özel hesabı,
ç) Fon pay sahibi: Kanunun 3'üncü maddesinin altıncı fıkrası saklı kalmak kaydıyla, MKK, Takasbank, portföy saklama kuruluşları, dağıtım kuruluşları ve tasfiye ile görevli kuruluş kayıtlarının mutabakatı sonucunda ilgili fonun tasfiye bakiyesinden ödeme alma hakkı bulunduğu tespit edilen fon katılma payı sahibini,
d) Kurul: Sermaye Piyasası Kurulunu,
e) MKK: Merkezi Kayıt Kuruluşu Anonim Şirketini,
f) Takasbank: İstanbul Takas ve Saklama Bankası Anonim Şirketini,
g) Tasfiye ile görevli kuruluş: Kurulca ilgili fonun tasfiye iş ve işlemlerini yürütmekle görevlendirilen kuruluşu,
ğ) Tasfiye mal varlığı: Fonun mevcut varlıkları ile bu Kanun uyarınca geri kazanılan değerleri ve fonun üçüncü kişilerden olan iade, tazmin ve diğer alacaklarını,
h) TEFAS: Türkiye Elektronik Fon Alım Satım Platformunu,
ı) TMSF: Tasarruf Mevduatı Sigorta Fonunu,
i) YTM: Yatırımcı Tazmin Merkezini ifade eder.
TASFİYENİN YÜRÜTÜLMESİNE İLİŞKİN GENEL ESASLAR VE FON PAY SAHİPLİĞİNİN BELİRLENMESİ
MADDE 3- Fonların tasfiyesi, Kurulun gözetim ve denetiminde, tasfiye ile görevli kuruluşlar tarafından yürütülür. Kurul; tasfiye sürecinin aşamalarını, fon varlıklarının tespitini ve nakde çevrilmesini, değerleme esaslarını, fon pay sahipliğinin belirlenme şeklini, ara ve nihai ödemeyi, dağıtım sırasını ve tasfiyeye ilişkin diğer usul ve esasları belirlemeye yetkilidir.
Tasfiye ile görevli kuruluşlar, yatırımcı menfaatini, ilgili varlığın piyasa koşullarını ve fon portföy yapılarını, fon varlıklarının korunmasını ve fon pay sahiplerinin ortak menfaatini gözeterek mümkün olan en yüksek ekonomik değerin elde edilmesi amacıyla gerekli özeni gösterir. Borsada oluşan fiyatın ilgili varlığın gerçek değerini yansıtmadığının veya tasfiyeyi geciktireceğinin Kurulca belirlendiği hâllerde, tasfiye işlemlerinde geri alım, hakim ortağa satma hakkı, toptan satış ve özel işlem bildirimi yöntemleri ile geçici farklı fiyat marjına ve Borsa mevzuatında yer alan diğer yöntemlere Kurulca karar verilebilir. Kurul, tasfiye ile görevli kuruluşların talebi üzerine ilgili varlıkların Borsa dışında satışına onay verebilir. Bu fıkra kapsamında yapılacak satış işlemleri bakımından, Kurulun yatırım fonlarına ilişkin düzenlemelerinde yer alan kısıtlamalar uygulanmaz. Borsada veya Borsa dışında yapılacak satış yoluyla varlıkları satın alacak yatırımcıların, bu işleme konu olan varlıkları belirli bir süre Borsada satamayacağına ve bu varlıkların Borsada satılması sonucunu doğuracak şekilde herhangi bir işlemde bulunamayacağına Kurulca karar verilebilir.
Tasfiye sürecinde tahsil edilen tutarlar, fonun yönetimi ve tasfiyesi için yapılan zorunlu giderler düşüldükten sonra tasfiye mal varlığına dâhil edilir. Tasfiyenin tamamlanmasından sonra tahsil edilen tutarlar ise mükerrer ödemeye yol açmayacak şekilde geri kazanım hesabına aktarılır.
MKK, Takasbank, Borsa, Türkiye Bankalar Birliği, tasfiye ile görevli kuruluşlar, portföy yönetim şirketleri, portföy saklama kuruluşları ile diğer sermaye piyasası kurumları ve kamu kurum ve kuruluşları, bu Kanunun uygulanması için gerekli bilgi ve belgeleri Kurula, YTM'ye veya TMSF'ye talepleri üzerine gecikmeksizin vermekle yükümlüdür. Bu kurum ve kuruluşlar, özel mevzuatlarında yer alan gizlilik ve sır saklamaya ilişkin hükümlere dayanarak bilgi vermekten imtina edemezler.
Fon pay sahipliği, tasfiye ile görevli kuruluşlar tarafından MKK, Takasbank, TEFAS, portföy saklama kuruluşları ve dağıtım kuruluşlarının kayıtları mutabık hâle getirilerek fon ve hesap bazında tespit edilir.
6 Aralık 2012 tarihli ve 6362 sayılı Sermaye Piyasası Kanununun 104, 106 veya 107'nci maddelerinde düzenlenen fiillerin Kurulun 17/9/2026 tarihli kararlarıyla tasfiyesine karar verilen fonlar tarafından ya da bu fonlarla birlikte hareket edilmesi veya fonların iştirakiyle işlenmesi hâlinde, bu fiilleri işlediği veya bunlarla birlikte hareket ettiği Kurulca tespit edilen kişi ve kurumlara, söz konusu fonların tasfiye ve geri kazanım hesabından ödeme yapılmaz.
NET YATIRIM TUTARI, ARA ÖDEME VE NİHAİ ÖDEME
MADDE 4- Fon mal varlığının nakde çevrilmesi hâlinde tüm fon pay sahiplerine ödeme yapılmasına imkan verecek bir nakdin oluşmaması durumunda, 3'üncü maddenin altıncı fıkrası saklı kalmak kaydıyla, tasfiye bakiyesinden yapılacak ödemelerde dikkate alınacak fon pay sahibinin net yatırım tutarı MKK tarafından hesaplanır. Bu hesaplamada, fon pay sahibi tarafından fona fiilen yapılan her bir nakit girişi ve çıkışı, tasfiye tarihine kadar Türkiye İstatistik Kurumu tarafından açıklanan tüketici fiyat endeksi ile yurt içi üretici fiyat endeksindeki değişim oranlarının aritmetik ortalaması esas alınarak kıstelyevm usulüyle güncellenir. Giriş tutarının çıkış tutarından fazla olması durumunda, fondan fon pay sahibine yapılan her bir nakit çıkışı, ilk giren ilk çıkar esasıyla düşülür.
Fon pay sahiplerinin tasfiye bakiyesinden alacakları ödemeler bakımından birinci fıkradaki tutarı geçmemek kaydıyla, ilgili fonun tasfiye mal varlığından net yatırım tutarı 1 milyon TL'nin altında olan yatırımcılara bu tutar kadar, 1 milyon TL ve üzerinde olan yatırımcılara ise en fazla 1 milyon TL ara ödeme yapılabilir. Ancak bu fıkra kapsamında yapılacak ara ödemenin hesabında birinci fıkrada öngörülen endeksleme uygulanmaz. Fon pay sahiplerine yapılacak ara ödeme tutarı, para piyasası niteliğindeki fonlar hariç olmak üzere, fonun tasfiyesine karar verildiği tarihte hesapta bulunan fon katılma paylarının bir önceki gün sonu hesaplanan toplam değerini aşamaz. Bir önceki gün sonu fiyat açıklamayan fonlar için Takasbank tarafından ilgili güne ilişkin yapılan değerlemeyle hesaplanan fiyat, fonun önceki gün sonu hesaplanan fiyatı olarak kabul edilir.
Dağıtılabilir nakdin ikinci fıkraya göre hesaplanan ara ödeme tutarlarının tamamını karşılamaya yetmemesi hâlinde mevcut nakit, her bir fon pay sahibinin ara ödemeye esas tutarının tüm fon pay sahiplerinin bu kapsamdaki tutarları toplamına oranı korunarak dağıtılır. Bu suretle hiçbir fon pay sahibine net yatırım tutarını, kesinleşmiş hak ve alacak tutarını veya 1 milyon TL tutarındaki ara ödeme tavanını aşan ödeme yapılamaz. Ara ödeme karşılığında herhangi bir katılma payı iade işlemi yapılmaz; söz konusu katılma payları nihai tasfiye ödemeleri sırasında iade edilir.
Nihai ödemede, fon pay sahibine tasfiye mal varlığından, geri kazanım hesabından, isteğe bağlı iade hesaplarından veya diğer hukuki yollardan daha önce yapılan ödemeler mahsup edilir.
FON MAL VARLIĞINDAN HUKUKA AYKIRI ÇIKARILAN DEĞERLER VE ŞAHSİ SORUMLULUK
MADDE 5- Fon mal varlığından mevzuata aykırı olarak veya mevzuata şeklen uygun olsa dahi fonun menfaatine uygun gerçek bir ekonomik amacı bulunmaksızın; karşılıksız veya muvazaalı işlemlerle kredi, borç, avans, teminat, devir, temlik, alım, satım, repo, ters repo veya benzeri işlem ve sözleşmeler yoluyla ilişkili taraflar, hâkim ortaklar, yöneticiler, bunların doğrudan veya dolaylı kontrol ettikleri kişiler yahut diğer üçüncü kişiler lehine çıkarılan veya aktarılan para, sermaye piyasası aracı, mal, hak ve alacaklar ile bunların yerine geçen veya değerlendirilmesi suretiyle elde edilen değerler, fon mal varlığından hukuka aykırı çıkarılmış değer sayılır ve fon zarara veya kayba uğratılmış kabul edilir.
Kanunun 6'ncı maddesi kapsamında bulunmayan durumlarda Kurul, tasfiye işlemleri ile denetim ve inceleme sonuçlarını dikkate alarak her bir fon bakımından zarar veya kayıp tutarını yahut eksik kalan tasfiye bakiyesini, zarar veya kayıpta yahut tasfiye bakiyesinin eksik kalmasında sorumluluğu bulunan gerçek ve tüzel kişileri ve sorumlu oldukları tutarları belirleyerek TMSF'ye bildirir.
Kurulun bildirimi üzerine sorumluların mal varlığından geri kazanım sağlanması amacıyla, 21 Temmuz 1953 tarihli ve 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun kapsamında TMSF tarafından tahsil ve takip işlemleri başlatılır. TMSF, takip işlemlerinde 6183 sayılı Kanun hükümlerini ve 19/10/2005 tarihli ve 5411 sayılı Bankacılık Kanununun 132, 134, 136, 138, 140 ve geçici 27'nci maddesi hükümlerini uygulama yetkisine sahiptir. Bu fıkra kapsamında açılacak davalarda İstanbul idare mahkemeleri yetkilidir. Kurulun TMSF'ye bildirimde bulunduğu kişiler hakkında, bu Kanun kapsamındaki alacakların tahsilini teminen TMSF tarafından yürütülen takipler sonuçlanıncaya kadar, bu kişilerin mal varlığı değerleri üzerinde 9 Haziran 1932 tarihli ve 2004 sayılı İcra ve İflas Kanunu kapsamında yeni takip başlatılamaz. Daha önce başlatılmış takipler durur ve bu takipler kapsamında haczedilen mal varlığı değerleri hakkında satış ve paranın paylaştırılması işlemleri yapılamaz. Bu mal varlığı değerleri üzerine ihtiyati tedbir veya ihtiyati haciz konulamaz; daha önce konulmuş hacizler, ihtiyati hacizler ve ihtiyati tedbirler başka bir işleme gerek olmaksızın kalkar.
Bu madde kapsamında sorumlulukları belirlenen kişilerin kendi kusur ve sorumlulukları nedeniyle özel hükümlerden doğan tazminat yükümlülükleri saklıdır.
EL KONULAN VE MÜSADERE EDİLEN MAL VARLIĞI DEĞERLERİ VE GERİ KAZANIM HESABI
MADDE 6- Bu Kanun kapsamındaki fonlarla bağlantılı fiiller nedeniyle yürütülen soruşturmalar kapsamında, 4 Aralık 2004 tarihli ve 5271 sayılı Ceza Muhakemesi Kanununun 128'inci maddesi uyarınca el koyma kararı verilebilir. El konulan mal varlığı değerleri arasında fona doğrudan iadesi hukuken mümkün olan para ve sermaye piyasası araçlarının bulunması hâlinde, bunlar 5271 sayılı Kanunun 131'inci maddesi uyarınca ilgili fona veya geri kazanım hesabına Cumhuriyet savcısı, hâkim veya mahkemece iade edilir. Bu fıkra kapsamında Kurulca yapılan suç duyurularına dayanak raporlar, 5271 sayılı Kanunun 128'inci maddesinde düzenlenen suçtan elde edilen değere ilişkin rapor sayılır.
Birinci fıkra kapsamında fona devredilemeyen mal varlığı bakımından TMSF kayyım olarak atanabilir. Kayyım atanması hâlinde TMSF, 5411 sayılı Kanun'da tanınan yetkileri kullanır. Dava sonucu beklenmeksizin mal varlıklarını derhal satar veya tasfiye eder. Tasfiye ve satıştan elde edilecek tutarları, her bir fon için ayrı ayrı açılan geri kazanım hesaplarında izler.
Yargılama sonucunda müsaderesine karar verilen ve suçtan zarar gören fonun mal varlığından çıktığı veya fon zararının karşılığı olduğu mahkemece belirlenen değerlerin Hazineye gelir kaydedilmeksizin ilgili yatırım fonuna, tasfiyenin tamamlanmış olması hâlinde ise geri kazanım hesabına aktarılmasına mahkemece karar verilir.
Bu Kanun kapsamında tahsil ve/veya iade edilen tutarlar ile suçla bağlantılı mal varlığı değerlerinden ilgili fona veya fon pay sahiplerine aktarılmasına karar verilen tutarlar, TMSF nezdinde her bir fon için ayrı alt hesaplarda geri kazanım hesabı olarak izlenir. Bu tutarlar TMSF'nin kendi mal varlığından ayrıdır.
Geri kazanım hesabında bulunan tutarlar yalnızca ilgili fonun tasfiyesi ve fon pay sahiplerine yapılacak ödemeler için kullanılabilir; başka bir amaçla kullanılamaz, teminat gösterilemez ve kamu alacakları için olsa dahi haczedilemez. Bu tutarlar üzerine ihtiyati tedbir veya ihtiyati haciz konulamaz.
Geri kazanım hesabında biriken tutarlar, zorunlu masraflar düşüldükten sonra TMSF tarafından tasfiye ile görevli kuruluşa, tasfiyenin tamamlanmış olması hâlinde ise Kurulca bildirilen fon pay sahiplerine ödenmek üzere YTM'ye aktarılır. Ödemeler YTM tarafından katılma payı sahipliği oranında yapılır. Ancak nihai dağıtım hariç olmak üzere, dağıtım sonucunda bir fon pay sahibine yapılacak ödemenin, ödeme yöntemine ilişkin işlem ve aktarım maliyetleri dikkate alınarak Kurulca belirlenecek asgari ödeme tutarının altında kalması hâlinde bu tutar fon pay sahibi adına izlenir ve sonraki dağıtımlarda hak kazanılan tutarlara eklenir. Birikmiş tutarın asgari ödeme tutarına ulaşması hâlinde fon pay sahibine ödeme yapılır.
Geri kazanım hesabına gelen veya aktarılan bir tutarın birden fazla fonla bağlantılı olması durumunda, fonlar arasında dağıtımına ilişkin usul ve esaslar; fon türleri, likidite yeterlik oranı, fon katılma payı sahipliği yapısı, yatırımcının korunması, ilgili fonlardaki tasfiye oranı ve benzeri kıstaslar dikkate alınarak Kurulca belirlenir.
DIŞARIDAN HİZMET ALIMI VE UYGULANACAK HÜKÜMLER
MADDE 7- Bu Kanunun uygulanmasında gerekli görülen durumlarda, koşulları Kurul Karar Organı tarafından belirlenmek üzere, bu Kanunun uygulanmasından doğan işler ile açılacak dava ve takipler için Kurul ve YTM tarafından dışarıdan avukatlık, muhasebe ve yazılım geliştirme hizmetleri temin edilebilir.
Bu Kanunun uygulanmasına ilişkin usul ve esaslar Kurul tarafından, TMSF'nin görev alanına giren hususlarda ise TMSF'nin görüşü alınarak belirlenir.
Bu Kanunda hüküm bulunmayan hallerde 6362 sayılı Kanun, 5271 sayılı Kanun, 5411 sayılı Kanun ve ilgili diğer mevzuatın bu Kanuna aykırı olmayan hükümleri uygulanır.
MADDE 8- Bu Kanun yayımı tarihinde yürürlüğe girer. (Yürürlük)
MADDE 9- Bu Kanun hükümlerini Cumhurbaşkanı yürütür. (Yürütme)
Kaynak: {Haber Merkezi}
Yorumlar 0
Yorum Yap
Henüz yorum yok. İlk yorumu siz yapın!